Domain zipperlein.de kaufen?
Wir ziehen mit dem Projekt
zipperlein.de um.
Sind Sie am Kauf der Domain
zipperlein.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain zipperlein.de kaufen?
Was ist ein steuerrechtlicher Gewinn?
Ein steuerrechtlicher Gewinn bezieht sich auf den Gewinn, der gemäß den steuerlichen Vorschriften eines Landes berechnet wird. Er kann sich von dem Gewinn unterscheiden, der in den Geschäftsbüchern eines Unternehmens ausgewiesen wird, da steuerliche Regelungen spezifische Abzüge, Anpassungen und Bewertungsmethoden vorsehen können. Der steuerrechtliche Gewinn bildet die Grundlage für die Berechnung der Steuerschuld eines Unternehmens oder einer Person. Er kann durch verschiedene steuerliche Regelungen beeinflusst werden, wie z.B. Abschreibungen, Sonderabschreibungen, Verlustvorträge oder steuerliche Freibeträge. **
Was ist eine wesentliche Behinderung?
Was ist eine wesentliche Behinderung? Eine wesentliche Behinderung bezieht sich auf eine dauerhafte oder langfristige Einschränkung, die eine Person in verschiedenen Lebensbereichen beeinträchtigt. Diese Behinderung kann physischer, kognitiver, sensorischer oder psychischer Natur sein und kann die Fähigkeit einer Person beeinträchtigen, alltägliche Aktivitäten auszuführen. Wesentliche Behinderungen erfordern oft spezielle Unterstützung und Anpassungen, um sicherzustellen, dass die betroffene Person gleichberechtigt am gesellschaftlichen Leben teilhaben kann. Es ist wichtig, dass Menschen mit wesentlichen Behinderungen Zugang zu angemessenen Ressourcen und Unterstützung haben, um ihre Lebensqualität zu verbessern. **

Ähnliche Suchbegriffe für Wesentliche-Konstruktionsmerkmale-steuerrechtlicher-Verrechnungspreise
Top-Angebote
Produkte zum Begriff Wesentliche-Konstruktionsmerkmale-steuerrechtlicher-Verrechnungspreise:
-
Verhandelte Verrechnungspreise, Fachbücher von Florian TellgeFlorian Tellge geht der Frage nach, welche Anreizwirkungen von Determinanten verhandelter Verrechnungspreise ausgehen. Ausgangspunkte bilden theoretische bzw. forschungshistorische Grundlagen sowie themenrelevante Aspekte der Organisations-, Personal- und Verhandlungsforschung. Auf dieser Basis werden Determinanten verhandelter Verrechnungspreise systematisch aufgearbeitet und ausgewählte Determinanten im Rahmen einer Vignettenstudie empirisch überprüft. Die Ergebnisse der empirischen Untersuchung liefern Hinweise auf die Anreizwirkungen von Verhandlungsgeschick sowie auf die anreizbezogenen Wirkungen eines Eingriffes Dritter in Verrechnungspreisverhandlungen.69,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
VerrechnungspreiseVerrechnungspreise , ¿Internationale Verrechnungspreise sind eine der zentralen Herausforderungen des Internationalen Steuerrechts. Für alle, die sich beruflich intensiv mit Verrechnungspreisen befassen, ist diese Textausgabe eine unentbehrliche Arbeitshilfe. Übersichtlich und klar strukturiert vereint diese Textsammlung alle wichtigen Texte in einem Band - von den Leitlinien der OECD, über die EU-Richtlinien bis hin zu den nationalen Vorschriften. Sie bietet Steuerprofis aus Unternehmen, Verwaltung, Rechtsprechung, Beratung, Wissenschaft und Lehre genau die Informationen zur gegenwärtigen Rechtspraxis, die sie für ihre Beratungs- und Planungspraxis benötigen. Darüber hinaus eignet sich die Textsammlung auch bestens für das Studium und die gehobene steuerliche Ausbildung. Die 11. Auflage beinhaltet nunmehr u. a. die Änderung von § 1 AStG durch das Wachstumschancengesetz, die neuen Verwaltungsgrundsätze Verrechnungspreise 2023 des BMF, die lizensierten "OECD-Verrechnungspreisleitlinien für multinationale Unternehmen und Steuerverwaltungen 2022" in deutscher Sprache sowie die neue Funktionsverlagerungsverordnung¿. Die Urteilssammlung zu Verrechnungspreisen wurde weiter aktualisiert und gestrafft.¿ Rechtsstand: Juni 2024.¿ Inhaltsverzeichnis: I. OECD-Materialien. II. Materialien der EU. III. Nationale Gesetzesvorschriften. IV. Nationale Rechtsverordnungen. V. BMF-Schreiben zu Verrechnungspreisen. VI. Nationale Rechtsprechung zu Verrechnungspreisen. VII. EuGH-Urteile zu Verrechnungspreisen. , Offroad-Leuchten > Zusatzbeleuchtung , Auflage: Aktualisierung im Internet inklusive., Erscheinungsjahr: 202410, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Textausgabe##, Redaktion: Schreiber, Rolf~Nientimp, Axel, Edition: NED, Auflage: 24011, Auflage/Ausgabe: Aktualisierung im Internet inklusive, Seitenzahl/Blattzahl: 2200, Keyword: Transfer Pricing; OECD-Leitlinien; EU-Richtlinien; EU-Amtshilfegesetz; EU-Streibeilegungsgesetz; Außensteuerrecht; BsGaV; EuGH-Rechtsprechung; OECD; Außensteuer; Außensteuergesetz; internationale Verrechnungspreise; Steuerrecht; Steuerwirkungen; BEPS; Betriebsstätten; Funktionsverlagerung; Gewinnkürzung; Gewinnverlagerung; AStG; 2020; Country-by-Country Reporting; EU-JTPF; OECD-Guidelines, Fachschema: International (Wirtschaft)~International (Recht)~Internationales Recht~International (Wirtschaft) / Multinationales Unternehmen~Multinationales Unternehmen~Rechnungswesen~Steuergesetz~Steuerrecht - Steuergesetz~Unternehmensorganisation~USA / Politik, Zeitgeschichte, Recht, Fachkategorie: Rechnungswesen~Internationales Steuerrecht~Internationales Recht, Warengruppe: HC/Internationales und ausländ. Recht, Sender’s product category: BUNDLE, Blätteranzahl: 2200 Blätter, Länge: 210, Breite: 148, Höhe: 63, Gewicht: 1836, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,64,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was ist das Wesentliche Geld-Punktesystem?
Das Wesentliche des Geld-Punktesystems ist, dass es eine Methode zur Bewertung und Vergleichbarkeit von Werten darstellt. Dabei werden Geldbeträge in Punkte umgerechnet, um sie einfacher vergleichbar zu machen. Dieses System wird oft in Bonusprogrammen, Rabattaktionen oder auch bei der Bewertung von Kundenloyalität eingesetzt. Es ermöglicht Unternehmen, Kundenanreize zu schaffen und Verbraucherverhalten zu beeinflussen. **
-
Was sind die wichtigsten Konstruktionsmerkmale von Tunneln?
Die wichtigsten Konstruktionsmerkmale von Tunneln sind die Stabilität der Tunnelwände und -decke, die Entwässerungssysteme zur Vermeidung von Wassereintritt und die Belüftungssysteme zur Gewährleistung der Luftqualität. Zudem sind auch die Beleuchtung, die Brandschutzmaßnahmen und die Notausgänge entscheidend für die Sicherheit der Tunnelnutzer. Die Wahl des richtigen Baumaterials und die regelmäßige Wartung sind ebenfalls wichtige Aspekte bei der Konstruktion von Tunneln. **
-
Was sind die wichtigsten Konstruktionsmerkmale einer Brücke?
Die wichtigsten Konstruktionsmerkmale einer Brücke sind ihre Tragstruktur, die aus Pfeilern, Widerlagern und Trägern besteht. Die Materialwahl, wie Stahl, Beton oder Holz, beeinflusst die Stabilität und Langlebigkeit der Brücke. Die Formgebung und Spannweite der Brücke sind entscheidend für ihre Funktionalität und Ästhetik. **
-
Was sind die wichtigsten Konstruktionsmerkmale einer Anschlussbrücke?
Die wichtigsten Konstruktionsmerkmale einer Anschlussbrücke sind die Länge, die Tragfähigkeit und die Stabilität der Brücke. Zudem müssen die Anschlussbrücken so konstruiert sein, dass sie eine nahtlose Verbindung zwischen verschiedenen Straßen oder Autobahnen ermöglichen. Die Materialien und Bauweise müssen den spezifischen Anforderungen des Standorts und des Verkehrsaufkommens entsprechen. **
Was sind die grundlegenden Konstruktionsmerkmale von Abschussvorrichtungen?
Abschussvorrichtungen bestehen aus einem Rohr oder einer Schiene, um das Projektil zu führen und zu beschleunigen. Sie verfügen über einen Mechanismus, um das Projektil mit hoher Geschwindigkeit abzufeuern. Die Abschussvorrichtungen sind so konstruiert, dass sie stabil und sicher sind, um das Projektil präzise und effektiv zu verschießen. **
Was ist die wesentliche Aufgabe des Jahresabschlusses?
Was ist die wesentliche Aufgabe des Jahresabschlusses? Der Jahresabschluss dient dazu, die finanzielle Lage eines Unternehmens am Ende des Geschäftsjahres transparent darzustellen. Er gibt einen Überblick über die Ertragslage, die Vermögens- und Schuldenstruktur sowie die Liquidität des Unternehmens. Zudem dient der Jahresabschluss als Grundlage für die Gewinnermittlung und die Besteuerung des Unternehmens. Er bietet auch externen Stakeholdern wie Investoren, Gläubigern und Behörden wichtige Informationen über die wirtschaftliche Situation des Unternehmens. Insgesamt ist die wesentliche Aufgabe des Jahresabschlusses also die Dokumentation und Analyse der finanziellen Performance eines Unternehmens. **
Top-Angebote
Produkte zum Begriff Wesentliche-Konstruktionsmerkmale-steuerrechtlicher-Verrechnungspreise:
-
Wesentliche Konstruktionsmerkmale steuerrechtlicher Verrechnungspreise im grenzüberschreitenden Leistungsaustausch, Taschenbuch von Dominik Weber,Wesentliche Konstruktionsmerkmale Steuerrechtlicher Verrechnungspreise Im Grenzüberschreitenden Leistungsaustausch, Taschenbuch Von Dominik Weber, Grin, 978-3-656-96095-9, Seitenanzahl: 9247,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
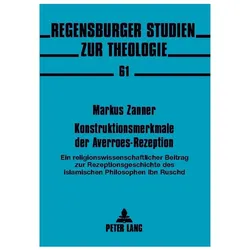
Konstruktionsmerkmale der Averroes-Rezeption, Fachbücher von Markus Zanner1998 jährte sich zum achthundertsten Mal der Todestag von Abu Al-Walid Muhammad Ibn Ahmad Ibn Muhammad Ibn Ruschd. In der latinisierten Fassung ist sein Name in der westlichen Welt bis in die Gegenwart präsent: Averroes. Averroes hat sich im Laufe seiner fast 700-jährigen Rezeptionsgeschichte in der westlichen Welt zu einem Topos in der Auseinandersetzung mit dem sogenannten Orient entwickelt. Die Bandbreite der gegenwärtigen Averroes-Konnotationen wirft vielfältige Fragen auf: Lässt sich in der Rezeptionsgeschichte ein Konstruktionsvorgang verfolgen, der zum aktuellen Averroesbild führt? Wie hat sich das Averroesbild im Abendland seit dem 13. Jahrhundert verändert? Lässt sich die gegenwärtige Averroes-Rezeption mit historischen Rezeptionsperspektiven in Verbindung bringen? Die Spuren werden in dieser Arbeit aus religionswissenschaftlicher Sicht verfolgt. Dabei werden wesentliche Etappen der Veränderung nachgezeichnet, die Averroes im Laufe seiner abendländischen Rezeptionsgeschichte erfahren hat.71,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Verhandelte Verrechnungspreise, Fachbücher von Florian TellgeFlorian Tellge geht der Frage nach, welche Anreizwirkungen von Determinanten verhandelter Verrechnungspreise ausgehen. Ausgangspunkte bilden theoretische bzw. forschungshistorische Grundlagen sowie themenrelevante Aspekte der Organisations-, Personal- und Verhandlungsforschung. Auf dieser Basis werden Determinanten verhandelter Verrechnungspreise systematisch aufgearbeitet und ausgewählte Determinanten im Rahmen einer Vignettenstudie empirisch überprüft. Die Ergebnisse der empirischen Untersuchung liefern Hinweise auf die Anreizwirkungen von Verhandlungsgeschick sowie auf die anreizbezogenen Wirkungen eines Eingriffes Dritter in Verrechnungspreisverhandlungen.69,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
VerrechnungspreiseVerrechnungspreise , ¿Internationale Verrechnungspreise sind eine der zentralen Herausforderungen des Internationalen Steuerrechts. Für alle, die sich beruflich intensiv mit Verrechnungspreisen befassen, ist diese Textausgabe eine unentbehrliche Arbeitshilfe. Übersichtlich und klar strukturiert vereint diese Textsammlung alle wichtigen Texte in einem Band - von den Leitlinien der OECD, über die EU-Richtlinien bis hin zu den nationalen Vorschriften. Sie bietet Steuerprofis aus Unternehmen, Verwaltung, Rechtsprechung, Beratung, Wissenschaft und Lehre genau die Informationen zur gegenwärtigen Rechtspraxis, die sie für ihre Beratungs- und Planungspraxis benötigen. Darüber hinaus eignet sich die Textsammlung auch bestens für das Studium und die gehobene steuerliche Ausbildung. Die 11. Auflage beinhaltet nunmehr u. a. die Änderung von § 1 AStG durch das Wachstumschancengesetz, die neuen Verwaltungsgrundsätze Verrechnungspreise 2023 des BMF, die lizensierten "OECD-Verrechnungspreisleitlinien für multinationale Unternehmen und Steuerverwaltungen 2022" in deutscher Sprache sowie die neue Funktionsverlagerungsverordnung¿. Die Urteilssammlung zu Verrechnungspreisen wurde weiter aktualisiert und gestrafft.¿ Rechtsstand: Juni 2024.¿ Inhaltsverzeichnis: I. OECD-Materialien. II. Materialien der EU. III. Nationale Gesetzesvorschriften. IV. Nationale Rechtsverordnungen. V. BMF-Schreiben zu Verrechnungspreisen. VI. Nationale Rechtsprechung zu Verrechnungspreisen. VII. EuGH-Urteile zu Verrechnungspreisen. , Offroad-Leuchten > Zusatzbeleuchtung , Auflage: Aktualisierung im Internet inklusive., Erscheinungsjahr: 202410, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Textausgabe##, Redaktion: Schreiber, Rolf~Nientimp, Axel, Edition: NED, Auflage: 24011, Auflage/Ausgabe: Aktualisierung im Internet inklusive, Seitenzahl/Blattzahl: 2200, Keyword: Transfer Pricing; OECD-Leitlinien; EU-Richtlinien; EU-Amtshilfegesetz; EU-Streibeilegungsgesetz; Außensteuerrecht; BsGaV; EuGH-Rechtsprechung; OECD; Außensteuer; Außensteuergesetz; internationale Verrechnungspreise; Steuerrecht; Steuerwirkungen; BEPS; Betriebsstätten; Funktionsverlagerung; Gewinnkürzung; Gewinnverlagerung; AStG; 2020; Country-by-Country Reporting; EU-JTPF; OECD-Guidelines, Fachschema: International (Wirtschaft)~International (Recht)~Internationales Recht~International (Wirtschaft) / Multinationales Unternehmen~Multinationales Unternehmen~Rechnungswesen~Steuergesetz~Steuerrecht - Steuergesetz~Unternehmensorganisation~USA / Politik, Zeitgeschichte, Recht, Fachkategorie: Rechnungswesen~Internationales Steuerrecht~Internationales Recht, Warengruppe: HC/Internationales und ausländ. Recht, Sender’s product category: BUNDLE, Blätteranzahl: 2200 Blätter, Länge: 210, Breite: 148, Höhe: 63, Gewicht: 1836, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,64,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist ein steuerrechtlicher Gewinn?
Ein steuerrechtlicher Gewinn bezieht sich auf den Gewinn, der gemäß den steuerlichen Vorschriften eines Landes berechnet wird. Er kann sich von dem Gewinn unterscheiden, der in den Geschäftsbüchern eines Unternehmens ausgewiesen wird, da steuerliche Regelungen spezifische Abzüge, Anpassungen und Bewertungsmethoden vorsehen können. Der steuerrechtliche Gewinn bildet die Grundlage für die Berechnung der Steuerschuld eines Unternehmens oder einer Person. Er kann durch verschiedene steuerliche Regelungen beeinflusst werden, wie z.B. Abschreibungen, Sonderabschreibungen, Verlustvorträge oder steuerliche Freibeträge. **
-
Was ist eine wesentliche Behinderung?
Was ist eine wesentliche Behinderung? Eine wesentliche Behinderung bezieht sich auf eine dauerhafte oder langfristige Einschränkung, die eine Person in verschiedenen Lebensbereichen beeinträchtigt. Diese Behinderung kann physischer, kognitiver, sensorischer oder psychischer Natur sein und kann die Fähigkeit einer Person beeinträchtigen, alltägliche Aktivitäten auszuführen. Wesentliche Behinderungen erfordern oft spezielle Unterstützung und Anpassungen, um sicherzustellen, dass die betroffene Person gleichberechtigt am gesellschaftlichen Leben teilhaben kann. Es ist wichtig, dass Menschen mit wesentlichen Behinderungen Zugang zu angemessenen Ressourcen und Unterstützung haben, um ihre Lebensqualität zu verbessern. **
-
Was ist das Wesentliche Geld-Punktesystem?
Das Wesentliche des Geld-Punktesystems ist, dass es eine Methode zur Bewertung und Vergleichbarkeit von Werten darstellt. Dabei werden Geldbeträge in Punkte umgerechnet, um sie einfacher vergleichbar zu machen. Dieses System wird oft in Bonusprogrammen, Rabattaktionen oder auch bei der Bewertung von Kundenloyalität eingesetzt. Es ermöglicht Unternehmen, Kundenanreize zu schaffen und Verbraucherverhalten zu beeinflussen. **
-
Was sind die wichtigsten Konstruktionsmerkmale von Tunneln?
Die wichtigsten Konstruktionsmerkmale von Tunneln sind die Stabilität der Tunnelwände und -decke, die Entwässerungssysteme zur Vermeidung von Wassereintritt und die Belüftungssysteme zur Gewährleistung der Luftqualität. Zudem sind auch die Beleuchtung, die Brandschutzmaßnahmen und die Notausgänge entscheidend für die Sicherheit der Tunnelnutzer. Die Wahl des richtigen Baumaterials und die regelmäßige Wartung sind ebenfalls wichtige Aspekte bei der Konstruktion von Tunneln. **
Ähnliche Suchbegriffe für Wesentliche-Konstruktionsmerkmale-steuerrechtlicher-Verrechnungspreise
-
Was sind die wichtigsten Konstruktionsmerkmale einer Brücke?
Die wichtigsten Konstruktionsmerkmale einer Brücke sind ihre Tragstruktur, die aus Pfeilern, Widerlagern und Trägern besteht. Die Materialwahl, wie Stahl, Beton oder Holz, beeinflusst die Stabilität und Langlebigkeit der Brücke. Die Formgebung und Spannweite der Brücke sind entscheidend für ihre Funktionalität und Ästhetik. **
-
Was sind die wichtigsten Konstruktionsmerkmale einer Anschlussbrücke?
Die wichtigsten Konstruktionsmerkmale einer Anschlussbrücke sind die Länge, die Tragfähigkeit und die Stabilität der Brücke. Zudem müssen die Anschlussbrücken so konstruiert sein, dass sie eine nahtlose Verbindung zwischen verschiedenen Straßen oder Autobahnen ermöglichen. Die Materialien und Bauweise müssen den spezifischen Anforderungen des Standorts und des Verkehrsaufkommens entsprechen. **
-
Was sind die grundlegenden Konstruktionsmerkmale von Abschussvorrichtungen?
Abschussvorrichtungen bestehen aus einem Rohr oder einer Schiene, um das Projektil zu führen und zu beschleunigen. Sie verfügen über einen Mechanismus, um das Projektil mit hoher Geschwindigkeit abzufeuern. Die Abschussvorrichtungen sind so konstruiert, dass sie stabil und sicher sind, um das Projektil präzise und effektiv zu verschießen. **
-
Was ist die wesentliche Aufgabe des Jahresabschlusses?
Was ist die wesentliche Aufgabe des Jahresabschlusses? Der Jahresabschluss dient dazu, die finanzielle Lage eines Unternehmens am Ende des Geschäftsjahres transparent darzustellen. Er gibt einen Überblick über die Ertragslage, die Vermögens- und Schuldenstruktur sowie die Liquidität des Unternehmens. Zudem dient der Jahresabschluss als Grundlage für die Gewinnermittlung und die Besteuerung des Unternehmens. Er bietet auch externen Stakeholdern wie Investoren, Gläubigern und Behörden wichtige Informationen über die wirtschaftliche Situation des Unternehmens. Insgesamt ist die wesentliche Aufgabe des Jahresabschlusses also die Dokumentation und Analyse der finanziellen Performance eines Unternehmens. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.